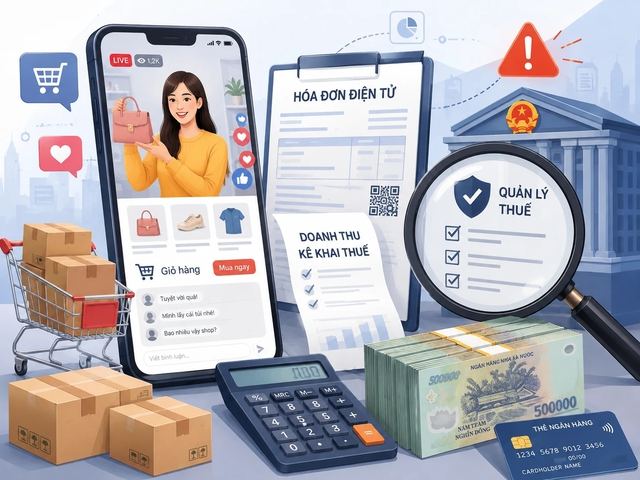
1. Thuế khoán bị bỏ, thay bằng kê khai theo doanh thu thật
Năm 2026 đánh dấu bước chuyển lớn với hộ kinh doanh: cơ chế thuế khoán — vốn được áp dụng phổ biến cho hộ kinh doanh cá thể trong nhiều năm — chính thức bị bãi bỏ hoàn toàn từ ngày 01/01/2026, kể cả với hình thức kinh doanh online và livestream. Đây là nội dung của Nghị quyết 198/2025/QH15, được cụ thể hóa tại Nghị định 68/2026/NĐ-CP về chính sách và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Thay vào đó, hộ kinh doanh, cá nhân kinh doanh phải tự kê khai và nộp thuế theo doanh thu thực tế phát sinh, thông qua Cổng thông tin điện tử của cơ quan thuế. Doanh thu được tính cộng gộp từ tất cả các kênh thuộc cùng một mã số thuế hoặc số định danh cá nhân — dù bán ở cửa hàng vật lý, trên Facebook, livestream hay qua các sàn thương mại điện tử, tất cả đều cộng dồn lại. Không còn chuyện bán trên sàn thì tính riêng, bán qua Zalo thì không tính.
Song song với khung pháp lý về hộ kinh doanh, Luật Thương mại điện tử số 122/2025/QH15 (hiệu lực từ 01/07/2026) đã bổ sung các quy định riêng về hoạt động livestream bán hàng và tiếp thị liên kết (affiliate marketing) — những mô hình từng nằm ngoài phạm vi điều chỉnh rõ ràng của pháp luật thuế. Bộ Tài chính cho biết sẽ đẩy mạnh quản lý và kiểm tra thuế, tập trung vào bán hàng qua livestream, đội ngũ KOL, KOC cùng các mặt hàng có nguy cơ cao như mỹ phẩm, thực phẩm chức năng, thời trang.
2. Doanh thu trên 1 tỷ/năm: bắt buộc xuất hóa đơn điện tử
Theo Nghị định 254/2026, khi bán hàng hóa, cung cấp dịch vụ, người bán (gồm cá nhân, hộ kinh doanh, doanh nghiệp) phải lập hóa đơn điện tử để giao cho người mua — bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu, hàng hóa, dịch vụ dùng để cho, biếu, tặng — trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định.
Cụ thể, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc diện phải áp dụng hóa đơn điện tử. Từ 01/07/2026, các hộ kinh doanh, cá nhân khi bán hàng online bắt buộc xuất hóa đơn điện tử nếu có doanh thu từ 1 tỷ đồng/năm trở lên. Thời điểm lập hóa đơn là khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền — kể cả đơn COD chưa thu tiền vẫn phải xuất hóa đơn.
Luật sư Trần Viết Hà, Giám đốc Công ty luật TNHH MTV Hà và cộng sự, lưu ý với báo Thanh Niên: hiện rất nhiều người kinh doanh trên mạng vẫn giữ thói quen chỉ xuất hóa đơn khi khách hàng yêu cầu. Nhưng khi người bán đã thuộc diện phải sử dụng hóa đơn điện tử và giao dịch thuộc trường hợp phải lập hóa đơn thì nghĩa vụ này không phụ thuộc vào chuyện người mua có yêu cầu hay không. Khách không lấy hóa đơn vẫn phải xuất. Và không được gộp nhiều giao dịch lẻ để xuất một hóa đơn chung vào cuối ngày — phải xuất cho từng đơn hàng.
3. Sàn khấu trừ thuế thay ngay trên đơn hàng
Theo Nghị định 117/2025/NĐ-CP (hiệu lực từ 01/07/2025) và được cụ thể hóa thêm tại Nghị định 252/2026/NĐ-CP (từ 01/07/2026), các sàn thương mại điện tử và nền tảng số có chức năng đặt hàng trực tuyến kèm chức năng thanh toán — như Shopee, Lazada, TikTok Shop — có trách nhiệm khấu trừ, kê khai và nộp thuế thay cho hộ, cá nhân kinh doanh ngay tại thời điểm phát sinh giao dịch, trước khi chuyển tiền bán hàng về tài khoản người bán.
Tỷ lệ khấu trừ áp dụng từ 01/07/2025 là 1% thuế giá trị gia tăng và 0,5% thuế thu nhập cá nhân trên doanh thu. Nhưng cần hiểu rõ: sàn chỉ khấu trừ thay phần bán trên sàn, và số thuế này chỉ là tạm tính trên giao dịch đó. Nếu shop bán qua Zalo, Facebook mà khách tự chuyển khoản thì phần doanh thu này shop phải tự kê khai và nộp thuế — sàn không nộp thay.
Với hộ có doanh thu dưới 1 tỷ đồng/năm, dù chưa phải nộp thuế giá trị gia tăng và thuế thu nhập cá nhân, Bộ Tài chính vẫn khuyến nghị ghi chép đầy đủ doanh thu để chủ động chứng minh khi cần. Hộ có doanh thu trên 3 tỷ đồng/năm trong hai năm liên tiếp sẽ chuyển sang nhóm chịu quản lý chặt hơn, phải kê khai theo phương pháp khấu trừ đầy đủ và nộp thuế thu nhập cá nhân theo công thức doanh thu trừ chi phí, với thuế suất 17%, đồng thời phải quyết toán vào cuối năm.
4. Tài khoản nhận tiền: phải thông báo, nên tách riêng
Một vấn đề khác đang khiến nhiều người kinh doanh online dễ gặp rủi ro là tài khoản nhận tiền. Nhiều năm qua, người bán hàng qua mạng thường công khai tài khoản ngân hàng đứng tên cá nhân để khách chuyển khoản. Tiền bán hàng, tiền người thân chuyển, chi tiêu gia đình, thanh toán cá nhân có thể cùng đi qua một tài khoản. Từ đó xuất hiện cách hiểu rằng từ năm 2026, người bán bắt buộc phải có tài khoản riêng dành cho kinh doanh, nếu tiếp tục nhận tiền vào tài khoản cá nhân sẽ vi phạm pháp luật.
Luật sư Quách Vũ Ân Khoa cho biết pháp luật hiện hành không quy định mọi cá nhân kinh doanh bắt buộc phải sử dụng một tài khoản ngân hàng riêng chỉ dành cho hoạt động kinh doanh. Vì vậy, nhận tiền bán hàng vào tài khoản đứng tên cá nhân không mặc nhiên là hành vi vi phạm. Vấn đề cần xem xét là tài khoản có liên quan đến hoạt động kinh doanh hay không, đã thực hiện các nghĩa vụ thông báo theo quy định chưa và quan trọng hơn, doanh thu thực tế có được ghi nhận, kê khai đầy đủ hay không.
Bởi theo quy định, từ năm 2026, hộ kinh doanh và cá nhân kinh doanh phải thông báo cho cơ quan thuế toàn bộ tài khoản ngân hàng, ví điện tử sử dụng trong hoạt động kinh doanh. Việc nhận tiền qua tài khoản cá nhân không có nghĩa là dòng tiền nằm ngoài phạm vi quản lý thuế: khi cần thiết, cơ quan quản lý có thể đối chiếu dữ liệu giao dịch, đơn hàng, mã vận đơn, livestream hay thông tin từ nền tảng để xác định doanh thu. Vì vậy, dù không phải mọi trường hợp đều bắt buộc mở tài khoản riêng, người bán online nên chủ động tách bạch tiền kinh doanh với chi tiêu cá nhân để dễ theo dõi, kê khai và giải trình.
5. Mức phạt nếu không làm đúng
Rủi ro lớn nhất không phải là tiền phạt hành chính mà là việc kê khai thiếu doanh thu sẽ khó 'ẩn' như trước, vì quản lý thuế ngày càng dựa trên dữ liệu. Dữ liệu hóa đơn điện tử, giao dịch, nền tảng thương mại điện tử và các nguồn hợp pháp khác có thể được đối chiếu để xác định nghĩa vụ thuế.
Cụ thể, tùy số lượng hóa đơn vi phạm, mức phạt hành chính đối với tổ chức có thể lên tới 80 triệu đồng, còn mức phạt tiền đối với cá nhân bằng một nửa mức áp dụng với tổ chức. Chưa kể nếu không xuất hóa đơn dẫn tới kê khai thiếu doanh thu, thiếu số thuế phải nộp, người kinh doanh có thể bị truy thu thuế, tính tiền chậm nộp và xử phạt về hành vi khai sai hoặc trốn thuế tùy tính chất vụ việc.
Các luật sư lưu ý cần phân biệt khai sai với trốn thuế. Khai sai dẫn đến thiếu thuế có thể bị xử phạt, truy thu số thuế còn thiếu và tính tiền chậm nộp. Trong khi đó, các hành vi như không lập hóa đơn đồng thời không kê khai doanh thu, cố tình che giấu hoặc chia nhỏ dòng tiền, ghi giá trên hóa đơn thấp hơn thực tế, sử dụng chứng từ không hợp pháp để giảm nghĩa vụ thuế có thể bị xem xét theo hướng trốn thuế. Nếu đủ yếu tố cấu thành tội phạm, người vi phạm có thể bị truy cứu theo Điều 200 Bộ luật Hình sự — trường hợp số tiền trốn thuế từ 1 tỷ đồng trở lên, cá nhân vi phạm có thể đối mặt mức phạt tù từ 2–7 năm.
Vụ việc Bùi Xuân Huấn (Huấn Hoa Hồng) cùng vợ và những người liên quan bị khởi tố mới đây là lời cảnh báo rõ nhất: theo kết quả điều tra bước đầu, nhóm này tổ chức hoạt động mua bán nước hoa với tổng doanh thu hơn 300 tỷ đồng nhưng không xuất đầy đủ hóa đơn giá trị gia tăng, để một phần doanh thu ngoài sổ sách kế toán, gây thiệt hại nhiều tỷ đồng cho ngân sách nhà nước.
6. Shop livestream cần làm gì ngay?
Thứ nhất, theo dõi doanh thu ngay từ đầu và cộng gộp tất cả các kênh: bán trên sàn, bán qua livestream, bán qua Zalo, Facebook, bán tại cửa hàng — tất cả đều tính vào cùng một tổng doanh thu năm. Đừng nghĩ bán ngoài sàn thì không ai biết: dữ liệu giao dịch, mã vận đơn và thông tin nền tảng đều có thể được đối chiếu.
Thứ hai, lưu giữ chứng từ mua vào, bán ra và thường xuyên đối chiếu số liệu với dòng tiền thực tế. Nếu hoạt động kinh doanh diễn ra thường xuyên, hãy dùng tài khoản riêng để nhận, chi tiền phục vụ kinh doanh; ghi chép doanh thu đầy đủ và thông báo tài khoản, ví điện tử dùng trong kinh doanh cho cơ quan thuế theo quy định.
Thứ ba, đăng ký sử dụng hóa đơn điện tử ngay khi doanh thu năm vượt 1 tỷ đồng, và xuất hóa đơn cho từng đơn hàng tại thời điểm giao hàng — kể cả khi khách không yêu cầu. Hộ kinh doanh, cá nhân bán hàng hóa có quyền yêu cầu chủ quản nền tảng thương mại điện tử, nền tảng số cung cấp thông tin người mua, thông tin liên quan đến giao dịch, thời điểm giao hàng và xác nhận trạng thái hoàn tất đơn hàng trên hệ thống để lập hóa đơn điện tử theo quy định.
Thứ tư, với nhóm KOL, KOC và người sáng tạo nội dung có thu nhập từ hoa hồng, quảng cáo hoặc thù lao livestream: phải cộng gộp doanh thu từ tất cả các kênh — bán hàng trực tiếp, tiếp thị liên kết, quảng cáo — để phân loại nghĩa vụ thuế. Đừng chỉ tính tiền bán hàng mà quên tiền hoa hồng affiliate, vì cơ quan thuế tính cả hai.